「上の子の大学入学と、下の子の高校入学が同じ年だった」
「住宅ローンの返済と教育費のピークが重なっていた」
こうした重なりは、子どもごとに教育費を計算しているだけだと見落としがちです。
このブログで公開している2つの無料ツール、ライフイベント表と教育費シミュレーターを連携できるようにしました。家族の年齢・節目と年ごとの教育費を1枚の表に並べて、「どの年が重いのか」をひと目で確認できます。
この記事では、2つのツールの役割と、連携させる手順を紹介します。
この記事でわかること
- ライフイベント表と教育費シミュレーターの違い
- 2つのツールを連携させる手順(3ステップ)
- 表の見方と、チェックしておきたいポイント
- 使うときの注意点
2つのツールの役割
| ライフイベント表 | 教育費シミュレーター | |
|---|---|---|
| わかること | 家族の年齢と節目(入学・卒業、還暦、親の米寿など) | 子どもごとの年別の教育費 |
| 入力するもの | 家族の生年月日、自由なイベント | 子どもの生年月日と進学プラン(公立か私立か、大学など) |
| こんなときに | 「何年後に何が起きるか」を見渡したい | 「いくらかかるか」を知りたい |
それぞれ単独でも使えますが、組み合わせると「何が起きる年に、いくらかかるのか」が一緒に見えるようになります。
連携すると、こんなことが分かります
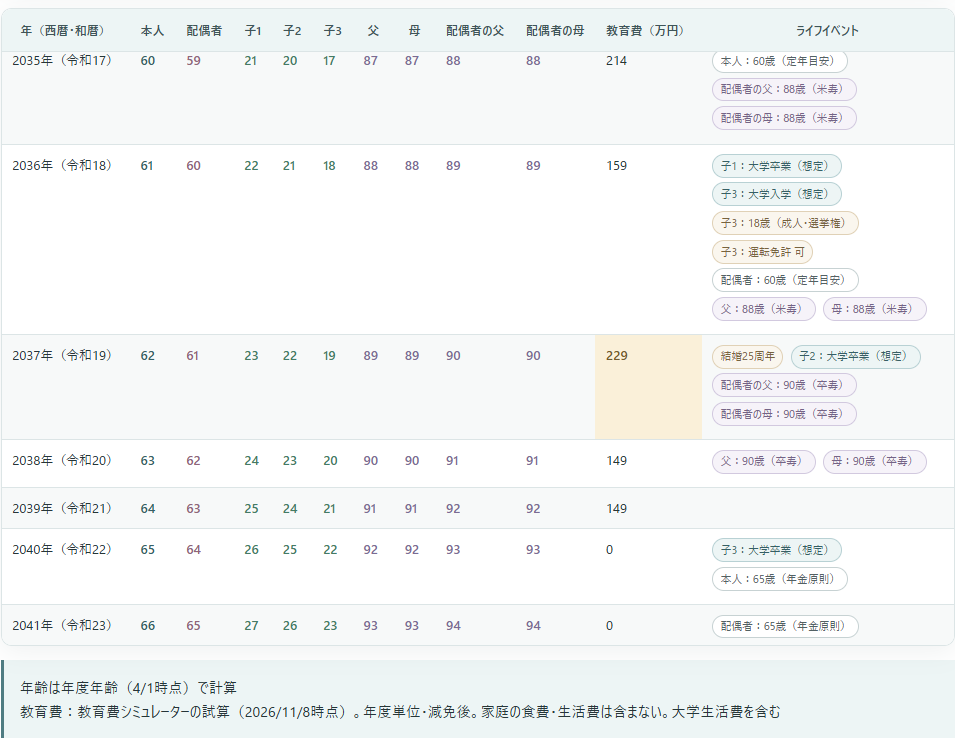
冒頭の画面は、子ども3人の進学プランを設定した試算例です。2037年度の教育費は年間229万円で、本人は62歳、配偶者は61歳。第2子の大学卒業(想定)や結婚25周年と同じ年に当たることが分かります。本人60歳の定年目安が表示される2035年度も、教育費は年間214万円となっており、退職時期と教育費の負担を重ねて確認できます。
金額だけを見るのではなく、その年の本人や配偶者の年齢、子どもの進学時期を一緒に確認できるのが連携のメリットです。住宅ローンの完済や車の買い替えも自由なイベントとして登録しておけば、教育費が高い年と重ならないかを年単位で見渡せます。
※この金額は画面の設定による試算例で、すべての家庭に当てはまるものではありません。進学プランや支援制度の設定によって異なります。
連携の手順(3ステップ)
ステップ1:ライフイベント表に家族を入力する
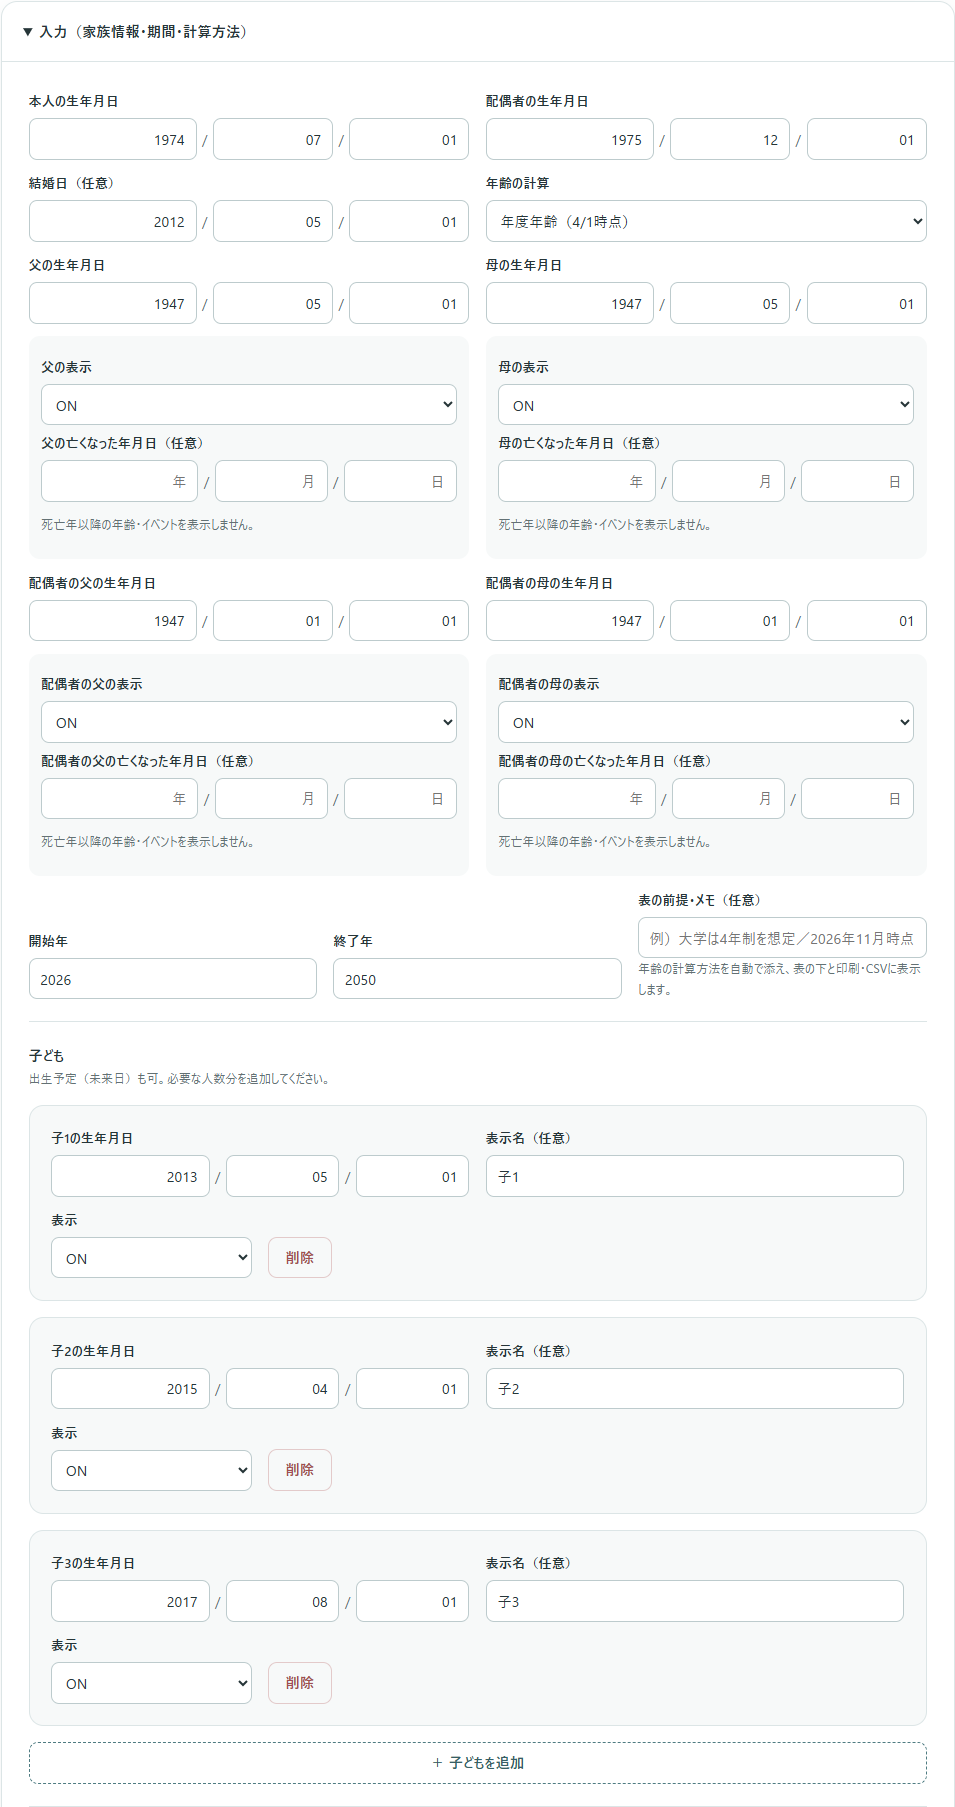
本人・配偶者・子どもの生年月日を入力し、「保存(この端末)」を押します。
親の生年月日や、住宅ローンの完済・車の買い替えといった自由なイベントも登録しておくと、あとで教育費と重ねて見るときに役立ちます。
ステップ2:教育費シミュレーターに子どもを取り込んで試算する
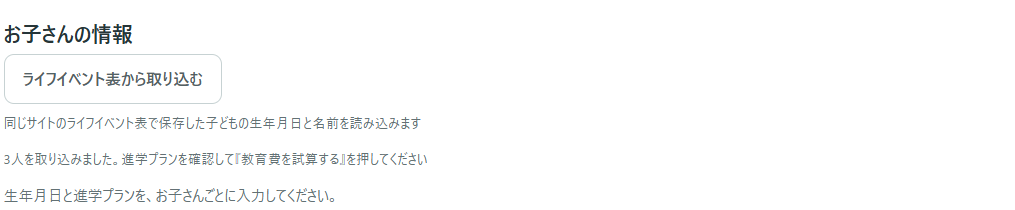
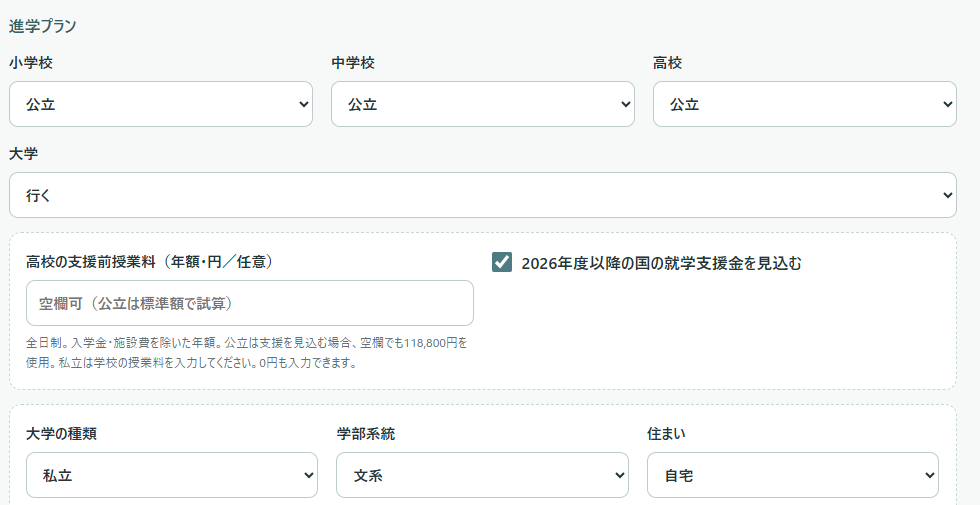
教育費シミュレーターを開き、「お子さんの情報」にある 「ライフイベント表から取り込む」 を押します。ステップ1で保存した子どもの生年月日と名前が入ります。
あとは子どもごとに進学プラン(公立か私立か、大学の種類、住まいなど)を選んで、「教育費を試算する」 を押してください。
ステップ3:ライフイベント表に戻って確認する
ライフイベント表を開き直すと、冒頭の完成例のように、「教育費(万円)」の列が追加されています。期間中で一番金額が大きい年は、色付きで強調表示されます。
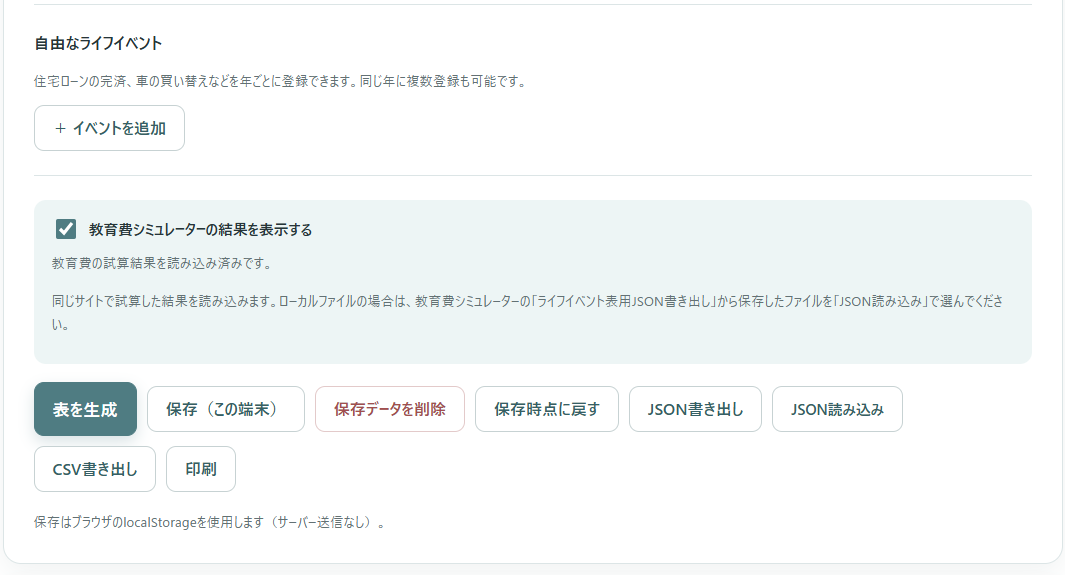
教育費の列が不要なときは、「教育費シミュレーターの結果を表示する」のチェックを外すと非表示にできます。
表の見方:ここをチェック
1. 教育費のピークの年
色付きで強調された年が、教育費が一番重い年です。同じ行の「ライフイベント」の列を見ると、「上の子の大学入学」と「下の子の高校入学」が重なっている、といった理由がわかります。
2. ピークの前後に何があるか
ピークの年のまわりに、次のような出費や収入の変化がないかを確認しておきましょう。
- 住宅ローンの返済や、車の買い替え
- 本人や配偶者の定年(60歳)・年金の受け取り開始(65歳)
- 親の介護が気になり始める年齢
教育費だけを見ていると気づきにくい「重なり」が、年表にすると見えてきます。
3. 教育費が落ち着く年
末っ子の大学卒業後は、教育費による負担が小さくなることが期待できます。住宅ローンや退職時期など、ほかのライフイベントと重ねて確認することで、将来の家計に余裕が生まれそうな時期を考えられます。
使うときの注意点
データはブラウザの中だけに保存されます
入力した内容は、お使いのブラウザの中(localStorage)にだけ保存され、サーバーには送信されません。
そのため、2つのツールは同じ端末・同じブラウザで使ってください。 スマホで入力したデータを、パソコンのブラウザで見ることはできません。
別のブラウザや端末で使いたいとき
それぞれのツールの「JSON書き出し」で、データをファイルとして保存できます。
- 教育費の結果:教育費シミュレーターの「ライフイベント表用JSON書き出し」→ ライフイベント表の「JSON読み込み」
- 家族の情報:ライフイベント表の「JSON書き出し」→ 教育費シミュレーターの「ライフイベント表から取り込む」(保存データがない場合は、ファイルの選択画面が開きます)
金額は「目安」です
教育費シミュレーターの金額は、文部科学省「子供の学習費調査」などの公的な調査の平均額をもとにした目安です。
- 物価の上昇は考慮していません
- 教育費の列は年度(4月〜翌3月)単位で、高校の就学支援金や大学の多子世帯減免を見込んだ場合は、減免後の金額です
- 家庭の食費・生活費は、ライフイベント表の教育費の列には含みません
実際の金額は、学校・地域・世帯の状況によって変わります。家計の判断に使うときは、目安のひとつとして参考にしてください。
よくある質問
Q. 登録やログインは必要ですか?
A. 不要です。ページを開けばすぐに使えます。
Q. 教育費の試算をやり直したら、ライフイベント表にも反映されますか?
A. 同じ端末・同じブラウザで試算し直したあと、ライフイベント表を開き直して、新しい結果を確認してください。教育費の列が表示されていない場合は、「教育費シミュレーターの結果を表示する」にチェックが入っているかも確認してください。
Q. 保存したデータを消したいときは?
A. ライフイベント表の「保存データを削除」、教育費シミュレーターの「入力内容を初期化」で削除できます。
Q. 子どもが4人以上でも使えますか?
A. 使えます。「+ 子どもを追加」で必要な人数分を追加してください。
まとめ
- ライフイベント表で「いつ何が起きるか」、教育費シミュレーターで「いくらかかるか」がわかる
- 連携させると、教育費のピークと家族の節目を1枚の表で確認できる
- 入学・卒業の重なりや、ローン・定年との重なりを早めに知っておくと、貯めるタイミングを考えやすくなる
まずはライフイベント表に家族の生年月日を入れるところから、試してみてください。
教育費の内訳や支援制度を含めた試算については、子ども3人の教育費はいくら?高校無償化・大学の多子減免を反映して試算【2026年版】もご覧ください。数字を確認したあと、今回の年表で家族の予定と重ねてみてください。
コメント